はじめに:2027年「消費税1%時代」が経営に突きつける現実
経営者の皆様、2027年(令和9年)4月1日に控える税制改正への準備は進んでいますでしょうか。
日本の税制は、この日を境に「10%(標準)」「8%(経過措置)」「1%(軽減)」が入り乱れる「トリプル税率」という未曾有の複雑期に突入します。
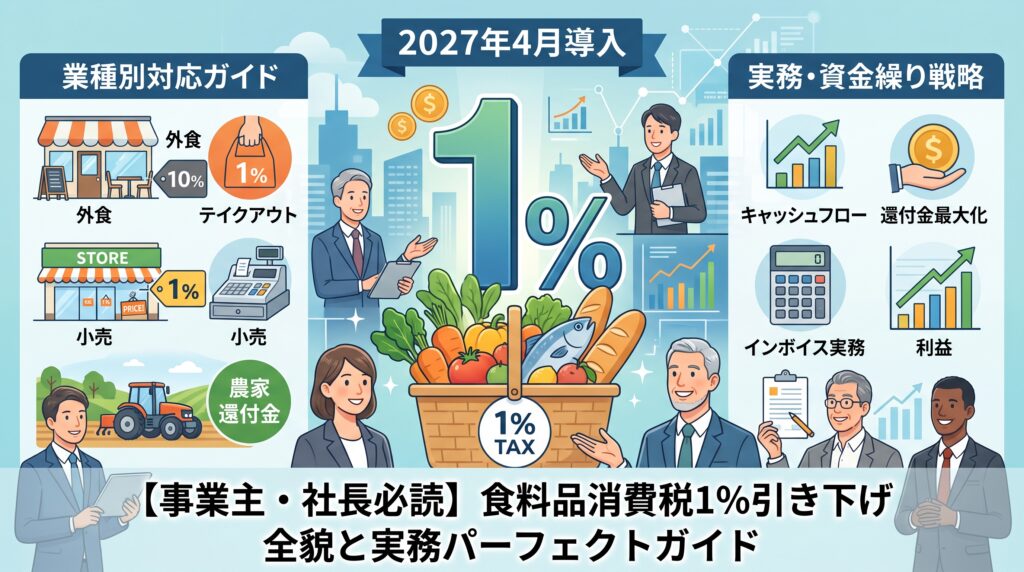
2029年3月末までの2年間、時限措置として導入される「食料品消費税1%」は、単なる消費者向けの減税措置だと思ったら大間違いです。経営者目線で見れば、これはキャッシュフローの劇的な変化をもたらし、既存の価格戦略やオペレーションの再定義を迫る、まさに「経営の転換点」となる大イベントなのです。
適切な準備を怠れば、レジシステムの不具合やインボイスの記載ミスによる税務リスクを抱え込むことになります。さらには、本来受け取れるはずの還付金を取りこぼすなど、深刻な収益機会の損失に直結します。
一方で、仕入に10%がかかり売上が1%になるという特異な構造は、適切な税務選択と事前のTax Planning(税務戦略)によって、「自社にキャッシュを創出する強力な武器」になり得ます。
本記事では、制度の表面的な理解に留まらず、自社がどの程度の影響を受けるのか、そして社長として今すぐ下すべき決断は何かを、業種別の実務インパクトを交えながら徹底解説します。
1. 制度の基本概要と対象範囲:自社への影響を測る「1%適用のクライテリア」
今回の1%適用は、令和9年(2027年)4月1日から令和11年(2029年)3月31日までの2年間に限定された特例措置です。まずは自社の商品やサービスがどの税率に該当するのか、厳密なルールを把握しましょう。
適用期間と対象範囲の厳密な定義
- 対象範囲: 食品表示法上の「食品」(酒類を除く)の販売および保税地域からの引き取り。
- 注意すべき区分: 食品衛生法上の「添加物(重曹や食紅など)」は1%に含まれますが、「医薬品」「医薬部外品(栄養ドリンクの一部など)」「再生医療等製品」は10%となります。この線引きを見誤ると、後日多額の追徴課税を受ける恐れがあります。
要注意!「一体資産(セット商品)」の罠
実務上、非常に悩ましいのが「食品と食品以外のものがセットになった商品(一体資産)」です。例えば、おもちゃ付きのお菓子や、ティーカップと紅茶のギフトセットなどです。以下の2つの条件を両方満たす場合のみ、全体に1%が適用されます。
- 税抜価額が1万円以下であること。
- 価額のうち食品の占める割合が3分の2以上であること。
この基準からわずかでも外れると、全体に10%が適用されてしまいます。商品開発や仕入戦略の段階で、原価計算と売価設定を1%基準に合わせるかどうかが、利益率を大きく左右します。
「9%の乖離」が生む戦略的余地
今回の制度で最も注視すべきは、「外食(10%)」と「テイクアウト・出前(1%)」の間に生まれる9%もの税率差です。
- 10%対象: テーブルサービスを伴う飲食、ケータリング(出張料理など)。
- 1%対象: 単に飲食料品を届けるテイクアウト、デリバリー(UberEatsなど)。
この9%の差は、店舗の「メニューエンジニアリング」を根本から変革させます。例えば、税込価格をイートインとテイクアウトで統一した場合、テイクアウトの利益率は劇的に跳ね上がります。逆に、税率差をそのまま価格に反映してテイクアウトを割安にすれば、顧客をテイクアウトへ強力に誘導するインセンティブとなります。自社のブランド戦略に合わせて、どちらの道を選ぶか、経営トップの決断が求められます。
2. 業種別の注意点と実務インパクト:現場の混乱をどう防ぐか
基本ルールを確認したところで、業種ごとにどのような特有の課題が生じるのか、具体的に見ていきましょう。
飲食店・フードサービス:オペレーションと価格戦略の再構築
外食10%とテイクアウト1%のレジ打ち分けミスは、即座に「過少申告」または「過大徴収」のリスクとなります。スタッフの教育はもちろん、タブレット端末やモバイルオーダーシステムの改修が必須です。
前述の「9%の利益差」を逆手に取り、高単価なテイクアウト専用メニュー(高級弁当など)の拡充や、容器代などのオペレーションコストを相殺する価格設定の再設計が急務となります。
小売業:値札貼り替え地獄と「総額表示の特例」
スーパーやコンビニなどでは、膨大なSKU(商品数)の値札貼り替え作業が発生します。これに対し、令和9年2月1日から5月31日までの間は「総額表示の特例」が認められます。
夜間の一斉貼り替えが困難な場合、一時的に8%と1%が混在した表示を行い、「レジにて1%で計算します」といった一括修正を伝えるポスター掲示等による対応が可能です。POSシステムのアップデート日程と連動した現場のシフト調整が必要です。
農家・一次産業:構造的な「逆ザヤ」によるキャッシュ創出
ここは非常に重要なポイントです。農家は、トラクター、肥料、農薬、包装資材などを「10%」で仕入れますが、生産した農産物は「1%」で販売します。つまり、支払う消費税の方が預かる消費税より多い「恒常的な還付状態(逆ザヤ)」が発生するのです。
この9%の差額は、実質的に政府からのコスト補助に近い機能を持たせることが可能です。これまで免税事業者であった農家も、インボイス登録を行って課税事業者となり還付を受けるメリットが、免税を維持するメリットを大きく上回る可能性が高いため、顧問税理士を交えた精緻なシミュレーションが不可欠です。
卸売業・製造業:締め日またぎと返品処理の鉄則
BtoB取引において、令和9年4月1日の「締め日またぎ」では、出荷基準と検収基準のズレがトラブルの火種となります。システム上でいつの時点の税率を適用するのか、取引先との事前合意が必要です。
また、返品対応においては「売上時の税率(旧税率8%等)を維持する」のが鉄則です。4月以降に返品されたからといって、システム任せに安易に1%で処理してしまうと、仕入税額控除の計算が狂い、税務調査での格好のターゲットとなります。
全事業者共通:経理精算に潜む「会議費・交際費」の罠
飲食業や小売業に限らず、IT企業や建設業など全業種で注意すべきなのが「経理漏れ・記帳ミス」です。
例えば、社内会議用のペットボトル茶、来客用の茶菓子、取引先への手土産などの「1%対象区分」を、誤って経費精算システム上で10%や8%で記帳してしまうケースです。これを放置すると、不当に多い仕入税額控除を受けたことになり、税務調査でペナルティ(過少申告加算税など)の対象となります。
これら現場の混乱を未然に防ぐには、インボイス制度の運用を見直す必要があります。現状の経理フローを棚卸しし、従業員への再周知を徹底しましょう。
3. インボイス・経理実務と経過措置:事務負担を最小化する運用術
正確な記帳とインボイス(適格請求書)への対応は、コンプライアンスを維持する企業の生命線です。
複雑化するインボイスの記載ルール
請求書の中に1%対象品目が含まれる場合、以下の区分記載が法的に必須となります。エクセル等で自作している場合はフォーマットの改修を急いでください。
| 記載項目 | 対応方法(請求書等への記載例) |
|---|---|
| 対象品目の明示 | 1%対象商品の品名横に「*」や「※」マーク等の記号を付す |
| 軽減税率の注釈 | 請求書の枠外等に「*は軽減税率(1%)対象」と明記 |
| 税率別対価の額 | 「1%対象 ◯◯円」「10%対象 ◯◯円」と税率ごとに合計額を分離 |
| 税率別消費税額 | 各税率に対応する計算後の消費税額(1%分と10%分)を明示 |
経過措置と特殊ケースの判定
- 定期供給契約・通信販売: ウォーターサーバーの定期配送や、頒布会などの通信販売において、令和9年4月1日前までに申込みを受けた一定の契約に基づく配送は、旧税率「8%」が継続適用される経過措置があります。システムを4月1日に一斉に1%へ自動切り替えする設定にしていると、契約条件の不一致や顧客クレームを招きます。
- 深夜営業の締め処理: 居酒屋など、4月1日午前0時をまたぐ営業については、原則として「取引完了(レジでの会計)時点」の税率で判定します。現場のSOP(標準作業手順)として、レジの締め時間を明確に定義し、POSシステム上の税率切替タイミングをベンダーと事前設定しておく必要があります。
実務上の正確な記帳は、次に解説する「税制選択による還付スキーム」の恩恵を受けるための絶対条件であることを、強く認識してください。ずさんな帳簿では、還付申告は通りません。
4. 税務手続の特例と資金繰り:キャッシュを最大化する「攻めの経営判断」
今回の法改正では、単なる事務負担増を強いるだけでなく、経営者の資金繰り(キャッシュフロー)を強力にバックアップする「届出の特例」がいくつか設けられています。これを活用しない手はありません。
免税事業者の「即日適用」とリスク算定
通常、免税事業者が課税事業者になるには事前の届出が必要ですが、令和9年4月1日の属する課税期間中に「課税事業者選択届出書」を提出すれば、特例として遡ってその期間の初日から課税事業者になれます。
ただし注意点もあります。例えば個人事業主の場合、1月〜3月分の飲食料品売上には旧税率の「8%」が課されることになります。仕入にかかる10%分の「還付額」と、この3ヶ月間の売上にかかる8%分の「納税額」の多寡を慎重に見極めてから届出を行う必要があります。
「2年縛り」解除のゴールデンウィンドウ
通常、簡易課税制度や課税事業者の選択には「2年間の継続適用義務(いわゆる2年縛り)」がありますが、令和9年4月1日の属する課税期間については、この制限が特別に解除されます。
戦略的活用法: もし2027年に新店舗のオープンや、高額な製造機械の導入など、大規模な設備投資を予定している場合、この特例を利用して一時的に「一般課税(本則課税)」へ切り替えます。これにより、初期投資にかかった10%の仕入税額還付をドカンと最大限に受け取ります。そして、還付を受けた後のタイミングを見計らって事務負担の少ない「簡易課税」へ戻すといった、アグレッシブなTax Planningが可能になります。
簡易課税の計算特例(強力な優遇策)
さらに、簡易課税を選択している事業者にとって非常に強力な優遇策があります。1%対象の売上については、「売上税額と同額を仕入税額とみなす」という特例が適用されます。
実質的インパクト: これはつまり、1%対象の飲食料品売上にかかる消費税の納税額が「実質ゼロ(無税)」になることを意味します。また、簡易課税で通常適用される「75%ルール(一種類の事業が全体の75%以上を占める場合、全体の仕入控除割合を有利な事業区分で計算できる簡略化ルール)」も、この1%分の売上については計算から除外して、より有利に判定することが認められています。
5. 経営者が今すぐ進めるべきロードマップと総括
これらの複雑な特例や実務課題を理解した上で、2027年4月の導入に向けて、経営者は以下のロードマップに沿って明日から準備を進めてください。
アクションプラン(3ステップ)
- キャッシュフローの可視化とシミュレーション(即時〜2026年秋)
自社の経理データから、仕入(10%)と売上(1%)の構成比を正確に算出してください。顧問税理士と共に、一般課税への切り替えやインボイス登録による「還付メリット」がいくらになるのか、詳細なシミュレーションを行います。 - システム改修と業務フローの要件定義(2026年中)
レジシステム、ECサイト、受発注管理システムが「トリプル税率」に対応できるかベンダーに確認し、改修の要件定義を終わらせます。補助金が使えるケースもあるため、早めの見積もり取得が肝心です。特に深夜営業を行う店舗は、システム上の税率切替ロジックを確定させておきましょう。 - 税務届出書の提出と最終調整(2027年1月〜3月)
シミュレーション結果に基づき、各種特例を利用した「課税事業者選択届出書」や「簡易課税制度選択(不適用)届出書」の提出スケジュールを税理士と確定させます。同時に、従業員向けの経理精算ルールの再研修を実施します。
総括:ピンチをチャンスに変えるトップの決断
食料品消費税1%への引き下げは、単なる会計上の手続きや減税措置ではありません。企業のコスト構造と利益率を激変させるビッグイベントです。
9%もの税率差を「利益の源泉」に変える戦略的な価格設定、特例をフル活用した還付金の獲得によるキャッシュ確保、そして正確な記帳・システム改修による税務リスクの回避。これらを経営トップの主導のもとで完遂できるかどうかが、2年間の時限措置終了後、会社の内部留保に決定的な差をつけます。
税制変更を「単なる事務負担の増加」とネガティブに捉えるのではなく、自社のコスト構造を見直し、価格戦略を再定義する絶好の機会に変えるべきです。2027年のサバイバルを勝ち抜くため、今すぐ戦略的準備に着手しましょう。